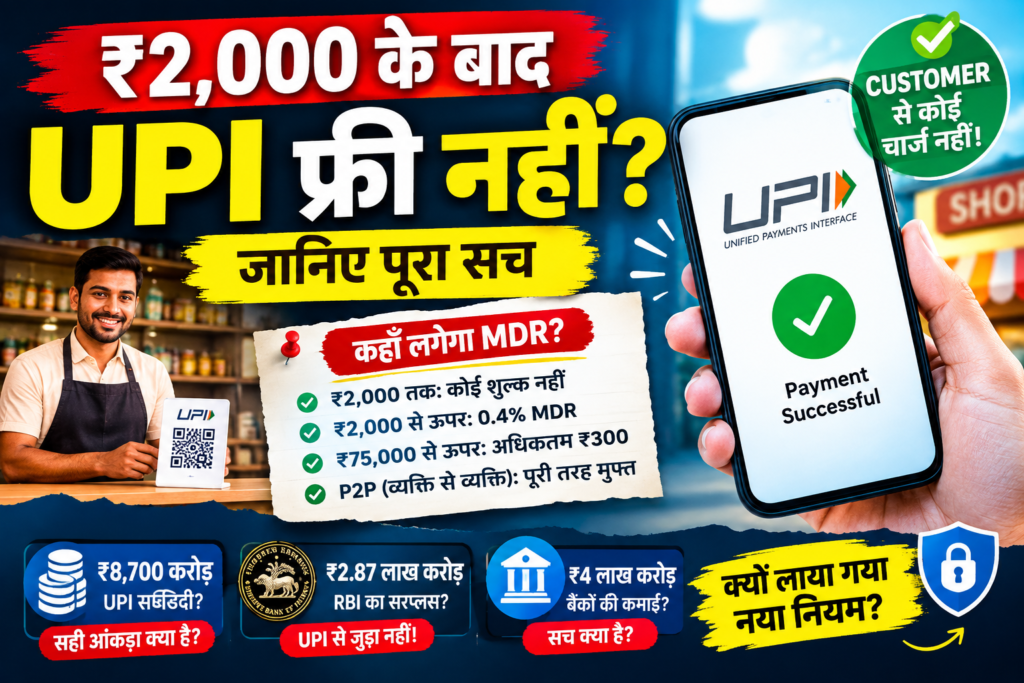

सोशल मीडिया पर इन दिनों एक पोस्ट तेजी से वायरल हो रही है, जिसमें दावा किया जा रहा है कि ₹2,000 तक UPI मुफ्त रहेगा और इसके ऊपर दुकानदार को Merchant Discount Rate (MDR) देना होगा। पोस्ट में इसके साथ सरकार द्वारा UPI पर खर्च की गई सब्सिडी, RBI से मिले ₹2.87 लाख करोड़ और बैंकों की कमाई जैसे कई आंकड़े भी जोड़े गए हैं।
मामला पूरी तरह गलत नहीं है, लेकिन वायरल पोस्ट में अलग-अलग वित्तीय आंकड़ों और UPI के नए नियमों को मिलाकर एक भ्रामक तस्वीर पेश की गई है। आधिकारिक सरकारी जानकारी के आधार पर पूरा मामला समझना जरूरी है।
क्या ₹2,000 से ऊपर UPI पर शुल्क लगेगा?
कुछ मामलों में हां, लेकिन यह शुल्क ग्राहक से नहीं लिया जाएगा।
वित्त मंत्रालय ने 15 सितंबर 2026 को स्पष्ट किया कि Person-to-Person (P2P) UPI भुगतान पूरी तरह मुफ्त रहेंगे, चाहे रकम कितनी भी हो। यानी किसी दोस्त, रिश्तेदार या दूसरे व्यक्ति को ₹5,000, ₹50,000 या इससे अधिक भेजने पर इस MDR का असर नहीं होगा।
इसी तरह ₹2,000 तक के Person-to-Merchant (P2M) भुगतान पर MDR शून्य रहेगा। सरकार के अनुसार लगभग 96% P2M लेन-देन प्रभावित नहीं होंगे।
हालांकि, निर्धारित श्रेणी के ₹2,000 से अधिक के P2M लेन-देन पर 0.4% MDR लागू किया गया है। ₹75,000 या उससे अधिक के लेन-देन पर MDR की अधिकतम सीमा ₹300 प्रति लेन-देन रखी गई है।
उदाहरण के तौर पर, पात्र मर्चेंट को ₹5,000 का भुगतान होने पर 0.4% के हिसाब से MDR ₹20 होगा। ₹50,000 पर यह ₹200 और ₹1 लाख पर गणना ₹400 होगी, लेकिन ₹75,000 से ऊपर लागू अधिकतम सीमा के कारण शुल्क ₹300 से अधिक नहीं होगा।
नई व्यवस्था 15 अक्टूबर 2026 से लागू होने की घोषणा की गई है।
क्या ग्राहक को कोई पैसा देना होगा?
यह सबसे महत्वपूर्ण सवाल है और यहीं सोशल मीडिया पोस्ट सबसे ज्यादा भ्रम पैदा कर रही है।
सरकार के आधिकारिक स्पष्टीकरण के मुताबिक MDR ग्राहक से लिया जाने वाला UPI transaction charge नहीं है। यह भुगतान व्यवस्था के भीतर मर्चेंट पक्ष से संबंधित शुल्क है। सरकार ने बैंकों को यह सुनिश्चित करने के लिए कहा है कि MDR का बोझ ग्राहकों पर न डाला जाए। UPI ऐप प्रदाताओं को भी छिपे हुए या अतिरिक्त platform charges लगाने से रोका गया है।
इसलिए यह कहना कि “₹2,000 से ऊपर UPI करने पर ग्राहक से चार्ज लिया जाएगा” सही नहीं है।

छोटे दुकानदारों को भी हर भुगतान पर MDR नहीं देना होगा
वायरल पोस्ट का एक और महत्वपूर्ण हिस्सा अधूरा है। सरकार ने छोटे व्यापारियों के लिए अलग सुरक्षा व्यवस्था रखी है।
आधिकारिक जानकारी के अनुसार, P2PM श्रेणी में UPI QR के माध्यम से हर महीने ₹1 लाख तक प्राप्त करने वाले छोटे व्यापारी शून्य MDR व्यवस्था में बने रहेंगे। इसका उद्देश्य सड़क किनारे दुकानदारों, छोटे व्यापारियों और स्थानीय व्यवसायों को अतिरिक्त भुगतान लागत से बचाना है।
इसके अलावा रेलवे, टेलीकॉम, इंश्योरेंस, ईंधन और कृषि इनपुट जैसे कुछ आवश्यक एवं कम-मार्जिन वाले क्षेत्रों में ₹2,000 से ऊपर के पात्र भुगतान पर ₹5 का फ्लैट MDR रखा गया है।
पूंजी बाजार से जुड़े कुछ भुगतान—जैसे म्यूचुअल फंड, सिक्योरिटीज, स्टॉकब्रोकर और डीलर—के लिए 0.02% MDR, अधिकतम ₹300 प्रति लेन-देन, का प्रावधान बताया गया है।
फिर सरकार ने UPI पर कितनी सब्सिडी दी?
वायरल पोस्ट में ₹8,700 करोड़ की UPI सब्सिडी का दावा किया गया है। उपलब्ध आधिकारिक सरकारी रिकॉर्ड इस दावे को उस रूप में स्थापित नहीं करते।
केंद्र सरकार ने FY 2024-25 के लिए लो-वैल्यू BHIM-UPI P2M लेन-देन को बढ़ावा देने के लिए ₹1,500 करोड़ के अनुमानित खर्च वाली प्रोत्साहन योजना मंजूर की थी। यह योजना 1 अप्रैल 2024 से 31 मार्च 2025 तक थी और मुख्य रूप से छोटे व्यापारियों के ₹2,000 तक के UPI लेन-देन से संबंधित थी।
सरकार के रिकॉर्ड के अनुसार पिछले तीन वित्तीय वर्षों में BHIM-UPI के लिए भुगतान किए गए प्रोत्साहन क्रमशः ₹957 करोड़ (FY2021-22), ₹1,802 करोड़ (FY2022-23) और ₹3,268 करोड़ (FY2023-24) रहे।
इसलिए वायरल पोस्ट में बताए गए ₹8,700 करोड़ को “चार साल में UPI सब्सिडी” के रूप में सीधे प्रस्तुत करना तथ्यात्मक रूप से सुरक्षित नहीं है।
₹2.87 लाख करोड़ और ₹4 लाख करोड़ का क्या मामला है?
यह हिस्सा भी खास तौर पर ध्यान देने योग्य है।
₹2.87 लाख करोड़ UPI से संबंधित रकम नहीं है। यह 2025-26 के लिए RBI द्वारा केंद्र सरकार को किया गया रिकॉर्ड surplus transfer/dividend है। उपलब्ध रिपोर्टों के मुताबिक RBI ने FY2025-26 के लिए लगभग ₹2.87 लाख करोड़ का surplus सरकार को हस्तांतरित किया।
इस रकम को UPI से जोड़ना गलत होगा।
इसी तरह वायरल पोस्ट में “बैंकों ने ₹4 लाख करोड़ कमाए” जैसा दावा किया गया है, लेकिन इस आंकड़े को UPI से हुई बैंकों की कमाई बताने वाला कोई स्पष्ट आधिकारिक प्रमाण उपलब्ध नहीं है। ₹2.87 लाख करोड़ RBI surplus transfer और UPI के MDR को एक ही वित्तीय खाते की तरह देखना सही नहीं है।
सरकार ने MDR क्यों लागू किया?
UPI का इस्तेमाल बहुत बड़े पैमाने पर बढ़ चुका है। भुगतान प्रणाली को लगातार साइबर सुरक्षा, धोखाधड़ी रोकथाम, तकनीकी बुनियादी ढांचे, सिस्टम की विश्वसनीयता और ग्राहक सेवा में निवेश की आवश्यकता होती है।
सरकार के अनुसार नया ढांचा UPI को लंबे समय तक वित्तीय रूप से टिकाऊ बनाने के उद्देश्य से तैयार किया गया है। MDR से प्राप्त रकम भुगतान व्यवस्था में शामिल बैंकों, payment service providers और UPI application providers के बीच वितरित होगी।
साथ ही MDR की कुल वसूली का 5% छोटे व्यापारियों के लिए बनाए जाने वाले एक समर्पित फंड में देने का प्रावधान किया गया है।

वायरल पोस्ट का शीर्षक “₹2,000 के बाद UPI फ्री नहीं” अधूरा और भ्रामक है। सही स्थिति यह है कि UPI का P2P इस्तेमाल किसी भी राशि पर मुफ्त रहेगा, ₹2,000 तक के P2M भुगतान पर MDR नहीं लगेगा और लगभग 96% P2M लेन-देन भी प्रभावित नहीं होंगे।
₹2,000 से अधिक के निर्धारित P2M लेन-देन पर MDR मर्चेंट पक्ष में लागू होगा, सामान्य दर 0.4% और अधिकतम ₹300 की सीमा के साथ। ग्राहक से यह शुल्क लेने की अनुमति नहीं है।
इसलिए “अब ₹2,000 से ऊपर UPI करने पर आम ग्राहक को शुल्क देना होगा” कहना गलत होगा। साथ ही ₹8,700 करोड़ UPI सब्सिडी, ₹2.87 लाख करोड़ RBI transfer और ₹4 लाख करोड़ बैंक कमाई—इन तीनों आंकड़ों को UPI शुल्क का प्रमाण बताना भी तथ्यात्मक रूप से उचित नहीं है।
About The Author